知识库简介
可回收火箭知识库是 1C9U.COM 蝶动洞察打造的商业航天与可回收火箭产业垂直知识库,系统归集 2023—2026 年券商研究所、头豹研究院、沙利文等机构关于可回收火箭、商业航天、卫星互联网与火箭发动机的高质量研报与行业报告共 79 份(含 1 份 113 页全球产业链 PPT),覆盖产业总论、火箭回收与降本、SpaceX 及全球对标、火箭发动机、3D 打印与航天新材料、卫星互联网与太阳翼、民营火箭公司(六小强)与资本化、投资策略八大板块,时间跨度从 2023 年至 2026 年 9 月,并持续更新沉淀。
一、行业定位:从“发射工具”到“低成本太空经济”的基石
运载火箭是进入空间的主要工具,其成本直接决定商业航天的经济性。2023 年全球共完成火箭发射 221 次,其中 SpaceX 独占 98 次、占比 44.34%;中国完成 67 次、占全球 30%,刷新历史新高。随着低轨卫星星座建设提速,火箭“大运力、低成本、可复用”成为产业竞争的核心。中国星网计划 2030 年前完成 1.3 万颗低轨卫星组网,并于 2025 年 12 月 25—31 日密集向 ITU 申请 20.3 万颗卫星频轨资源,释放出大规模发射的明确信号。本库总论板块收录东北证券 138 页运载火箭行业深度、国信证券 89 页“黎明将至”、中信建投 82 页运载火箭产业趋势等重磅报告,帮助研究者快速建立产业全貌。
二、火箭回收与降本:技术拐点已至,发射成本有望腰斩再腰斩
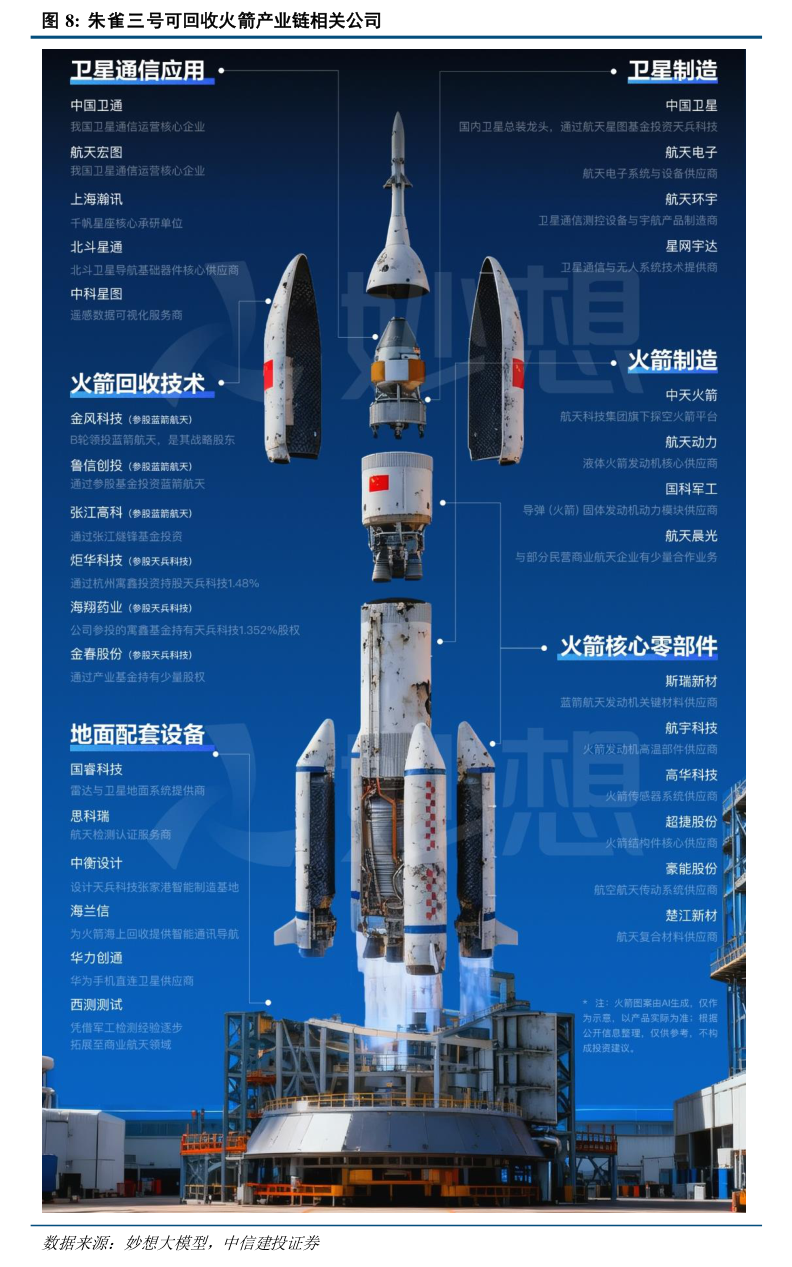
可复用火箭是降本的核心路径。参考 SpaceX 经验,猎鹰 9 号高频复飞后 LEO 发射成本下降 80% 以上,降至 700—2000 美元/kg(约 0.5—1.4 万元/kg),年发射次数从 2015 年的 7 次升至 2025 年的 171 次;而国内当前发射成本仍在 6 万元/kg 左右。国海证券测算,随着 2026 年可复用火箭实验突破,未来 3—5 年国内发射成本有望降至 2—3 万元/kg,并进一步下探。本库回收板块覆盖朱雀三号一子级陆地回收(中信建投 24 页)、火箭回收复用技术突破(西南证券 26 页)、可回收技术破局(金元证券 41 页)等,完整呈现“从 0 到 1”的验证节奏。
三、SpaceX 与全球对标:看懂霸主,才能看懂中国路径
本库专设 SpaceX 与全球可回收火箭对标板块,收录国金证券 33 页 SpaceX 深度、浙商证券 62 页 SpaceX 星链现金流、中泰证券 48 页美国 10 款可回收火箭全景、国金证券 39 页 Rocket Lab 等,解析 SpaceX“发射垄断 + Starlink 订阅现金流 + 星舰期权”的三曲线模型,以及 2015—2025 年全球卫星发射数量增长 19 倍、70% 来自星链的关键事实,为理解中国商业航天所处阶段提供参照系。
四、发动机、3D 打印与新材料:降本的“隐形功臣”
火箭发动机的推重比与可靠性、箭体复合材料与 3D 打印增材制造,是降本放量的重要抓手。本库收录头豹 21 页推力新纪元·火箭发动机、华创证券 20 页增材重塑航天制造、广发证券 34 页 3D 打印重塑火箭价值链、五矿证券 12 页航天新材料与制造成本等,呈现“柔性制造 + 新材料”如何重塑火箭价值链。
五、卫星互联网与太阳翼:下游应用的千亿蓝海
发射成本下降将直接刺激低轨卫星爆发。国海证券测算,2026—2030 年我国卫星部署量有望达 2 万颗以上、年化增速 100%;单星功率从 6kW 向 Starlink V2 mini 的 20kW 演进,带动砷化镓/异质结太阳翼需求高增。本库下游板块覆盖卫星太阳翼(国海 43 页)、低轨卫星发射提速(兴业 48 页)、卫星互联网(浙商 41 页)等,串联“火箭降本—卫星放量—应用服务”的产业链逻辑。
六、民营火箭“六小强”与资本化:谁在冲刺科创板
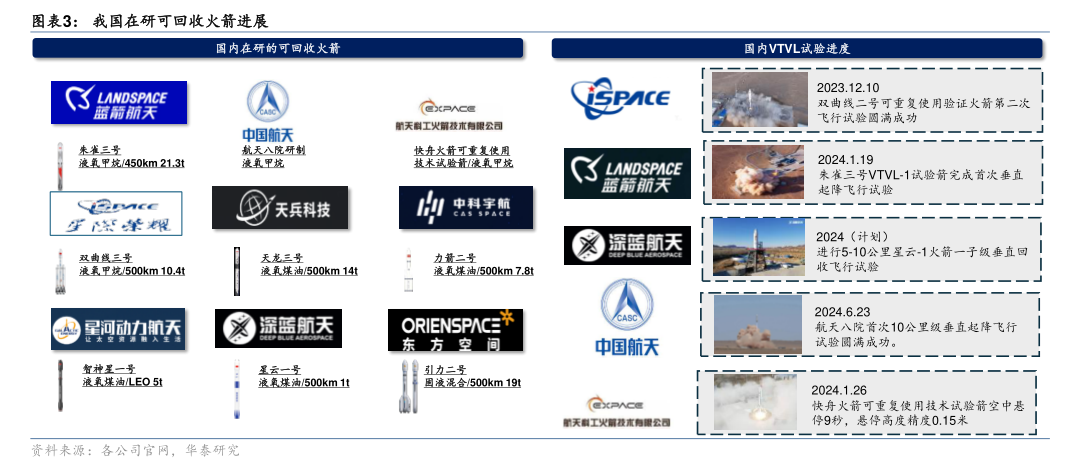
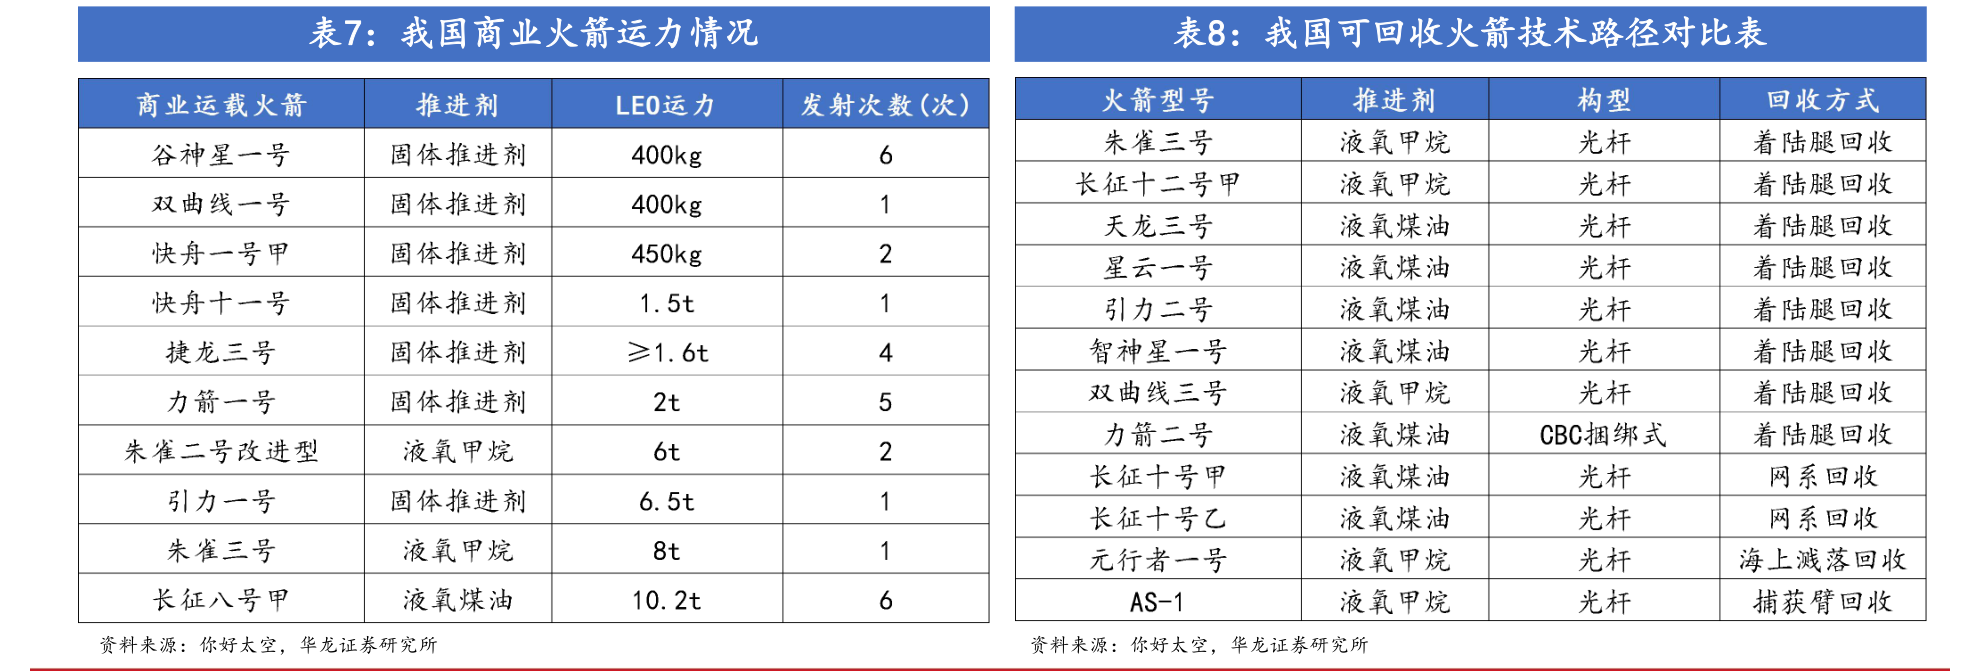
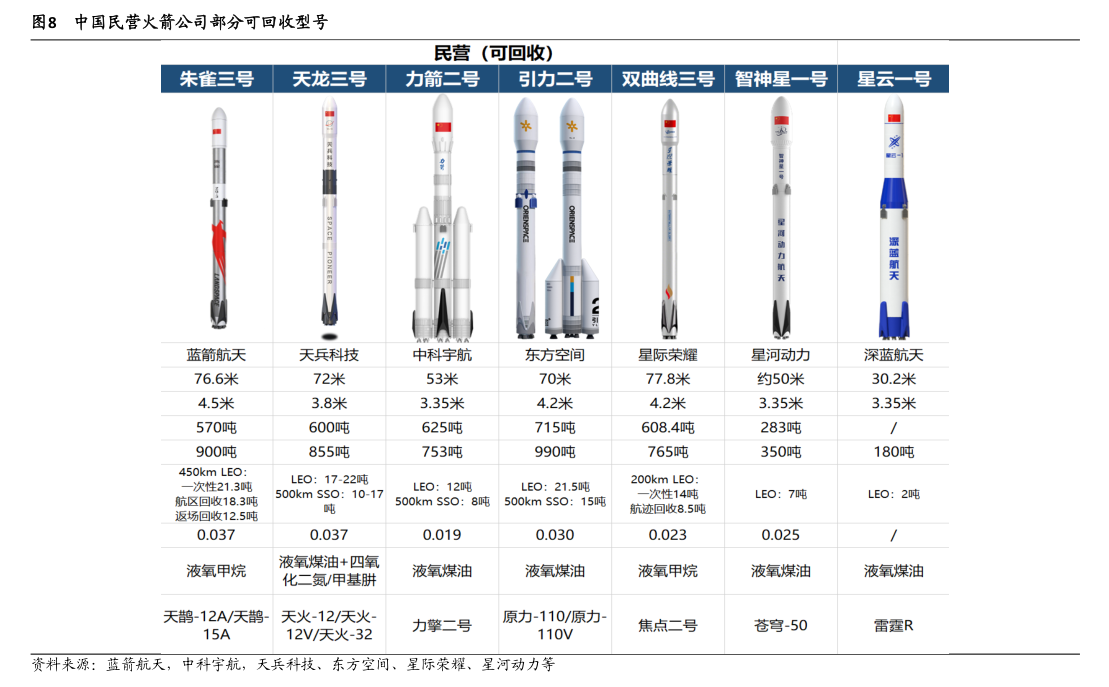
朱雀三号、天龙三号、双曲线三号、智神星、引力一号、长十乙等型号密集首飞,蓝箭、天兵、星际荣耀、星河动力、中科宇航、东方空间等民营力量加速资本化。本库公司板块收录国泰海通 12 页头部火箭公司招股书(2029 年有望盈利)、国金 12 页火箭六小强、中信建投 24 页朱雀三号陆地回收等,跟踪“技术突破—订单—上市”的兑现节奏。
七、给研究、投资与产业读者的使用建议
无论您是券商研究员、产业投资人、航天从业者还是高校师生,本库均可作为一站式资料底座:先用简介与核心问答建立框架,再用页面标题搜索定位具体报告,按“总论→回收降本→公司对标→卫星下游→SpaceX 对标”的顺序精读。所有文档均标注页数、机构与日期,支持按关键词快速检索。需要单份报告或全套打包,可通过页面指引联系客服获取。
本知识库由 1C9U.COM 蝶动洞察团队系统采集、人工分类整理并持续维护,内容覆盖 2023—2026 年可回收火箭与商业航天核心资料,是把握“大航天时代”低成本拐点的一站式研究入口。
可回收火箭商业航天液体火箭火箭回收朱雀三号SpaceX星链低轨卫星卫星互联网火箭发动机3D打印航天航天新材料